Liberté financière grâce à l’immobilier : par où commencer en 2026 ?
Liberté financière grâce à l'immobilier : par où commencer ? Objectif chiffré, financement, rentabilité nette et fiscalité, dans le bon ordre.
2 500 € nets par mois, sans dépendre d’un salaire. Dit comme ça, cet objectif de liberté financière paraît hors de portée : il faut environ 750 000 € de patrimoine immobilier net de dette, avec un rendement net de 4 %. Dit autrement, ça devient très concret : entre 9 et 13 biens qui dégagent chacun 200 à 300 € de trésorerie par mois.
Ce passage du rêve au calcul, c’est ce qui manque à la plupart de ceux qui veulent atteindre la liberté financière grâce à l’immobilier. Ils lisent, regardent des vidéos, suivent des investisseurs sur les réseaux, et restent des années au stade de la réflexion. Le problème n’est pas le manque d’information : c’est l’ordre dans lequel on fait les choses.
Voici donc le plan dans l’ordre : l’objectif, la stratégie, le financement, la rentabilité, la fiscalité. Avec les chiffres 2026, les seuils à connaître et les erreurs à éviter avant de signer quoi que ce soit. Dans la JM Académie, plus de 130 membres ont constitué ensemble 6 millions d’euros de patrimoine avec une méthode structurée, plutôt qu’en attendant le bon moment.
Liberté financière grâce à l’immobilier : commence par un objectif chiffré
La liberté financière n’est pas un concept flou, c’est un chiffre. Tant que tu ne sais pas combien il te faut chaque mois, en euros nets, pour vivre sans salaire, ta stratégie n’a pas de cap et chaque décision d’achat reste approximative.
Reprenons notre exemple. Pour 2 500 € nets par mois, soit 30 000 € par an, il faut environ 750 000 € de capital immobilier net de dette si tu retiens 4 % de rendement net (compte plutôt 900 000 € à 3,3 %). Ce n’est pas un plafond, c’est un cap : il conditionne ta stratégie, le nombre de biens, le rythme d’achat et le financement à chercher.
Fais ensuite le calcul inverse. Si chaque bien te laisse 200 à 300 € de trésorerie nette par mois, il t’en faut entre 9 et 13 pour atteindre 2 500 €. Ce calcul évite l’immobilisme : dès le premier achat, tu sais ce qu’il représente dans ton objectif, même s’il n’en est qu’une petite part.
📌 Ce que ça veut dire pour toi : écris ton montant mensuel cible avant de regarder la moindre annonce. C’est le chiffre qui donne un sens à tous les autres.
Ta stratégie pour la liberté financière : adaptée à toi, pas à un autre
L’erreur la plus courante chez les débutants, c’est de copier la stratégie d’un investisseur qui a réussi, sans vérifier qu’elle colle à leur situation. Un rendement brut de 8 % peut cacher une gestion intensive, une vacance locative élevée ou un marché fragile. Une stratégie n’est bonne que si tu peux réellement l’exécuter.
En France, tu as le choix entre la location nue, la location meublée longue durée (le statut LMNP), la colocation, la location saisonnière et les SCPI (pierre-papier). Chacune demande un niveau d’implication, un apport et une tolérance à la gestion qui lui sont propres. La colocation peut rapporter davantage, mais elle exige du temps et une gestion active. La SCPI se gère sans effort, mais tu délègues tout et tu n’as pas la main sur le bien. Pour beaucoup de profils, la location meublée longue durée offre un bon équilibre entre rendement, fiscalité et gestion raisonnable.
Pour trancher, raisonne selon trois variables : le temps dont tu disposes, ton apport et ton goût pour la gestion au quotidien. Un salarié à temps plein sans réseau local n’a pas la même stratégie optimale qu’un indépendant qui dispose de 40 000 € de réserve et du temps pour superviser des travaux.
Et voici l’idée contrariante : ton premier bien n’a pas à être le plus rentable de ta vie. Il doit être solide, facile à louer et finançable par une banque. Un T2 bien placé dans une ville à forte demande locative bat souvent un immeuble de rapport mal calibré, surtout si tu n’as encore jamais géré de locataire. Pour choisir la ville, on a détaillé la méthode dans notre article sur la meilleure ville où investir.
📌 Ce que ça veut dire pour toi : choisis la stratégie que tu peux tenir pendant dix ans, pas celle qui fait rêver sur les réseaux.
Financer ton premier bien : ce que les banques regardent vraiment en 2026
Le financement est souvent la première barrière psychologique sur le chemin de la liberté financière. Pourtant, un dossier préparé reste finançable. En octobre 2026, les taux moyens se situent autour de 3,50 à 3,55 % sur 20 ans et de 3,60 à 3,65 % sur 25 ans selon Meilleurtaux, avec des relevés un peu plus hauts chez d’autres courtiers (jusqu’à environ 3,75 % sur 25 ans). Les meilleurs dossiers obtiennent autour de 3 à 3,3 %. Les taux sont en hausse ces dernières semaines : mets ton dossier en ordre avant de chercher le bien.
Côté règles, les banques doivent respecter un taux d’endettement maximal de 35 %, assurance comprise, et une durée de 25 ans maximum. Elles regardent aussi la stabilité de tes revenus (CDI, fonction publique, ou indépendant avec plusieurs bilans bénéficiaires), l’absence d’incidents bancaires et une épargne visible. Les loyers futurs comptent, mais décotés : la plupart des banques n’en retiennent qu’environ 70 %, parfois 70 à 80 % selon l’établissement. Avec un loyer attendu de 800 €, la banque compte 560 € dans ta capacité d’emprunt.
Pour un projet de 220 000 € (bien, travaux et frais compris), prévois un apport de l’ordre de 25 000 à 35 000 €. Dans l’ancien, les frais de notaire représentent environ 7 à 8 % du prix, et les banques demandent en général de les financer par ton apport. N’engage pas toute ton épargne : garde une réserve de 8 000 à 15 000 € après la signature pour absorber une vacance, une réparation ou un délai de mise en location.
📌 Ce que ça veut dire pour toi : prépare ton dossier avant de chercher le bien, et simule ta capacité d’emprunt en ne comptant que 70 % du loyer.
Rentabilité nette : le test à passer avant de signer pour viser la liberté financière
Un rendement brut affiché à 6 % peut tomber à 3 % ou moins une fois tous les postes réels déduits. C’est le calcul que beaucoup de débutants oublient, et c’est là que les projets déçoivent.
Le flux de trésorerie réel
Le flux mensuel réel, c’est : le loyer encaissé, moins le remboursement du crédit, les charges non récupérables, la taxe foncière divisée par 12, les assurances, les frais de gestion, une provision pour vacance, une provision pour entretien et les impôts sur les revenus locatifs. Chaque poste compte. Et le loyer à retenir est celui que pratiquent réellement les biens comparables du même secteur, pas le loyer maximal que tu espères.
Prenons un exemple fictif. Un T2 à 120 000 € loué 600 € par mois affiche 6 % de rendement brut. Compte maintenant 700 € de taxe foncière, 400 € de charges non récupérables, 150 € d’assurance propriétaire, 576 € de gestion (8 % du loyer), un mois de vacance (600 €) et 600 € d’entretien. Il reste 4 174 € par an. Rapporté au prix d’achat plus 8 % de frais de notaire (129 600 €), le rendement net tombe à environ 3,2 %, avant même le crédit et les impôts.
Les seuils que je te conseille de viser
- Un flux de trésorerie net positif de +100 à +300 € par bien et par mois est une cible équilibrée.
- Un rendement net-net d’au moins 4 à 5 % est le seuil à partir duquel l’immobilier contribue réellement à ta liberté financière à moyen terme.
- En dessous de 3 % net-net, la logique devient surtout patrimoniale : c’est valable, mais ça ne génère pas les revenus nécessaires dans un horizon raisonnable.
Pour tester tes propres chiffres, utilise notre simulateur d’investissement locatif.
📌 Ce que ça veut dire pour toi : ne signe jamais sur un rendement brut. Calcule le flux net, charges et vacance comprises, puis regarde si le projet fait avancer ta liberté financière.
Optimise ta fiscalité avant de signer, pas après
La fiscalité est souvent traitée après coup, comme une formalité. C’est une erreur qui coûte plusieurs années d’impôt en trop. Le régime fiscal se simule avant de déposer l’offre.
Tu as quatre régimes à comparer : la location nue au micro-foncier (abattement de 30 %), la location nue au réel, la location meublée au micro-BIC (le LMNP, avec un abattement de 50 %) et la location meublée au réel.
Pour un investisseur dont les revenus imposables se situent entre 30 000 et 60 000 € par an, le LMNP au réel est souvent le plus favorable pendant l’exploitation : l’amortissement du bien et du mobilier peut ramener le bénéfice fiscal très bas, voire à zéro, pendant plusieurs années. Attention à la revente : depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value.
La location nue au réel devient très intéressante en présence de gros travaux, grâce au déficit foncier : il s’impute sur ton revenu global dans la limite de 10 700 € par an (hors intérêts d’emprunt), avec un plafond relevé à 21 400 € pour certains travaux de rénovation énergétique jusqu’à fin 2027.
La règle de base : fais simuler ta situation par un expert-comptable avant de signer le compromis. Un bien intéressant peut devenir nettement moins performant si le mauvais régime s’applique pendant cinq ou dix ans.
📌 Ce que ça veut dire pour toi : le régime fiscal fait partie du calcul de rentabilité, pas de la paperasse d’après.
Les erreurs qui bloquent ta liberté financière dès le départ
La première erreur, c’est le loyer optimiste. Beaucoup calent leur simulation sur le loyer maximal d’une annonce isolée, sans vérifier ce que les biens comparables se louent vraiment dans le quartier. Ajoute une vacance absente du calcul et un rendement brut qui ignore les charges : le projet brille sur le papier et déçoit dans la réalité.
La deuxième, c’est de choisir une ville uniquement parce qu’elle est bon marché. Un rendement brut élevé dans une zone à forte vacance, ou sans bassin d’emploi solide, peut fragiliser un projet en quelques mois. Avant d’acheter, mesure la demande réelle : regarde les annonces concurrentes, leur durée de mise en ligne, les loyers effectivement signés et l’emploi local. Teste toujours ton projet dans un scénario pessimiste : un ou deux mois de vacance, une réparation imprévue, un loyer 5 % sous tes prévisions.
Ceux qui progressent font l’inverse : ils achètent simple pour commencer, se constituent une réserve de sécurité, valident leur fiscalité avant de signer et suivent leurs chiffres réels mois par mois, sans se fier à des estimations figées.
Liberté financière : ce que change un accompagnement individuel
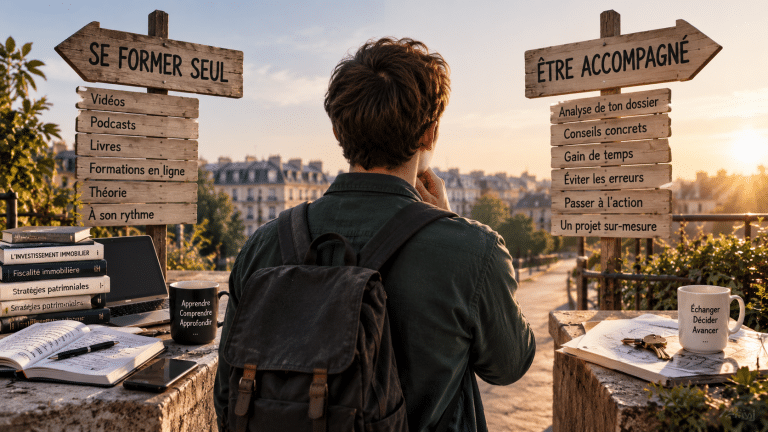
Les membres de la JM Académie qui ont constitué du patrimoine suivent la même logique : un audit individuel approfondi, une stratégie construite selon leur profil et des objectifs mensuels concrets. Ce qui les fait avancer, c’est la proximité avec quelqu’un qui connaît leur situation et un cadre qui rend chaque étape actionnable. Tu peux lire leurs témoignages, et si tu hésites entre te former seul ou être accompagné, on en parle dans cet article.
Par où commencer cette semaine pour ta liberté financière
La liberté financière grâce à l’immobilier n’a rien d’une promesse vague. C’est une séquence d’actions, dans le bon ordre : un objectif chiffré, une stratégie adaptée à ton profil, un financement solide, un calcul de rentabilité honnête et une fiscalité optimisée avant la signature. Rien dans cette liste n’est réservé aux initiés.
Le vrai obstacle, pour la plupart des débutants, n’est pas l’information : c’est l’absence d’un premier geste concret. Choisis donc une action pour cette semaine : calculer ta capacité d’emprunt, définir ton revenu mensuel cible, ou analyser les loyers pratiqués dans une ville qui t’intéresse. Une action réelle, même imparfaite, fait plus avancer qu’une semaine de réflexion de plus.
Si tu veux construire ce plan avec quelqu’un qui regarde ta situation précise, réserve ton appel gratuit : l’audit individuel est la première étape de l’accompagnement à la JM Académie. C’est ce point de départ qui transforme un projet flou en plan d’action.
Règles et chiffres vérifiés en octobre 2026. Taux, fiscalité et conditions bancaires évoluent : vérifie-les avec un professionnel avant de décider.
PS : je poste aussi plein de contenu gratuit sur mon compte Instagram, rejoins-moi, c’est par ici 👉 @matthieupacaud